Informe Trimestral de Mercados

LOS MERCADOS BURSÁTILES RESISTEN ANTE UN ESCENARIO GLOBAL MÁS COMPLEJO


01. Los bancos centrales suben los tipos de interés gradualmente para combatir los incrementos en la inflación.


02. La renta variable sigue mostrando resultados empresariales sólidos a pesar de la tensión geopolítica.


03. La tecnología sigue destacando en resultados, mientras Europa y Francia sufren más la factura energética.


El tercer trimestre ha vuelto a estar condicionado por la geopolítica, especialmente por las tensiones en Oriente Medio y alrededor del Estrecho de Ormuz. La evolución del conflicto ha situado de nuevo la seguridad energética en el centro de la atención, con un encarecimiento del petróleo y del gas que ha incrementado las presiones inflacionistas y ha obligado a los mercados a revisar sus expectativas sobre los tipos de interés.

En el plano económico, sin embargo, la actividad global ha mostrado una resistencia mayor de la esperada. La economía mundial continúa creciendo, aunque a ritmos moderados y con diferencias importantes entre regiones. La OCDE estima un crecimiento global del 2,9% para 2026, con Estados Unidos avanzando alrededor de un 2,2%, China un 4,5% y la zona euro un 1,0%. La inversión vinculada a tecnología e inteligencia artificial está actuando como uno de los principales motores de actividad, mientras que Europa continúa acusando en mayor medida el impacto de los mayores costes energéticos.

Esta resistencia de la actividad ha convivido con una inflación todavía elevada. En septiembre, la Reserva Federal volvió a subir los tipos de interés en 25 puntos básicos, situando el rango oficial en el 3,75%-4%. La fortaleza del consumo y de la inversión estadounidense permite a la autoridad monetaria mantener una política restrictiva, aunque la evolución de la inflación seguirá determinando los próximos movimientos.

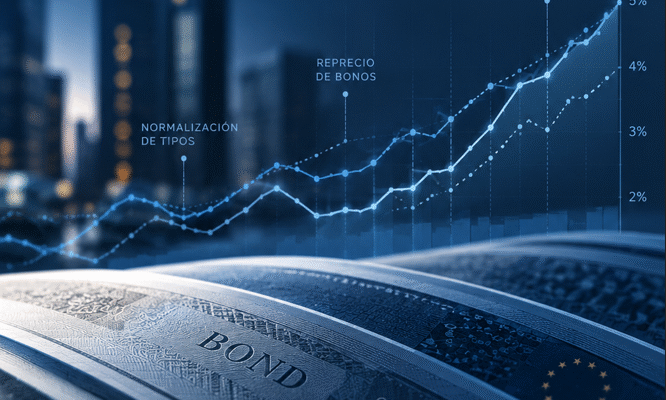
En renta fija, el entorno ha sido más exigente de lo previsto al inicio del año. La persistencia de la inflación, unos tipos de interés elevados y las crecientes necesidades de financiación de los gobiernos han impulsado al alza las rentabilidades de los bonos, provocando correcciones especialmente en las carteras con mayor duración. Estos movimientos responden principalmente al reajuste de las curvas de tipos y no a un deterioro generalizado de la calidad crediticia.

La parte positiva es que este ajuste ha mejorado considerablemente el punto de partida de la renta fija. Los vencimientos y cupones pueden reinvertirse actualmente a rentabilidades más atractivas, elevando el potencial de retorno de las carteras a medio plazo. En este escenario, consideramos especialmente importante gestionar de forma activa la duración y mantener una adecuada selección de emisores.

La renta variable, por su parte, ha mostrado una notable capacidad de resistencia. Los buenos resultados empresariales y el crecimiento de los beneficios han permitido mantener gran parte de las ganancias acumuladas durante el ejercicio. La mayoría de los principales índices continúa en terreno positivo y numerosos mercados presentan avances de doble dígito. El crecimiento de los beneficios también ha contribuido a contener las valoraciones, de forma que algunos mercados cotizan actualmente a múltiplos más razonables que a comienzos del año pese a la subida de las bolsas.

Por mercados, la tecnología continúa siendo uno de los principales motores de las bolsas, mientras que Japón, determinados mercados emergentes y Brasil han registrado un comportamiento especialmente favorable. Europa mantiene rentabilidades positivas, aunque con una mayor dispersión debido a su sensibilidad al precio de la energía y al menor ritmo de crecimiento económico. Francia continúa siendo una de las principales excepciones negativas del ejercicio.

De cara al último trimestre, la evolución de los mercados seguirá dependiendo fundamentalmente de cuatro factores: geopolítica, energía, inflación y política monetaria. Una relajación de las tensiones en Oriente Medio podría favorecer una moderación de los precios energéticos y aliviar las presiones inflacionistas. Por el contrario, una prolongación del conflicto podría mantener elevados los costes energéticos y generar nuevos episodios de volatilidad.

En este contexto, seguimos considerando fundamental mantener una visión de medio y largo plazo y una adecuada diversificación. La renta fija ofrece hoy niveles de rentabilidad más atractivos, mientras que la renta variable continúa apoyándose en el crecimiento de los beneficios y en una economía global que, pese a las sucesivas perturbaciones, continúa avanzando. La evolución de la inflación, las decisiones de los bancos centrales y el escenario geopolítico seguirán marcando el comportamiento de los mercados durante los próximos meses, sin perder de vista las elecciones legislativas de medio mandato en Estados Unidos del próximo mes de noviembre, que también concentrarán buena parte de la atención de los inversores.

Continue reading «Informe Trimestral de Mercados» →
Actualización de Mercados

Renta fija 2026: el ajuste de valoraciones da una mejor rentabilidad de partida


La renta fija está atravesando en 2026 un entorno más exigente de lo previsto al inicio del ejercicio. Las expectativas de inflación se mantienen por encima de los objetivos de los bancos centrales y el mercado ha ido incorporando un escenario de tipos de interés más elevados durante más tiempo. A este ajuste se añade un contexto geopolítico que continúa introduciendo incertidumbre sobre energía, materias primas, inflación y política monetaria.
El impacto sobre las carteras ha sido directo. Cuando aumenta la rentabilidad exigida a un bono, su precio disminuye; por ello, los fondos con mayor sensibilidad o duración han sufrido correcciones a medida que las curvas se desplazaban de nuevo al alza. En buena parte, se trata del ajuste matemático del precio de los bonos a un nuevo nivel de tipos más elevados y no necesariamente a un deterioro de la calidad crediticia de los emisores, como hemos visto en el comportamiento de los spreads de crédito. Esa misma mecánica explica, sin embargo, por qué el escenario actual no debe leerse únicamente desde la caída del valor liquidativo. La subida de tipos penaliza la valoración hoy, pero eleva al mismo tiempo la rentabilidad a la que las carteras pueden reinvertir vencimientos y cupones durante los próximos años. Dentro de esta categoría, el Schroder ISF Euro Corporate Bond es un fondo que mantenemos como posición core en nuestras carteras, en el ámbito de la renta fija corporativa europea de duración media. En el gráfico inferior podemos observar la relación inversa entre la evolución de los tipos de interés y el NAV (precio del fondo) en base 100 desde 2021. El fuerte ascenso del swap EUR a cinco años coincidió con una caída significativa del fondo, en cambio, cuando las rentabilidades se estabilizaron o retrocedieron, el fondo recuperó considerablemente hasta situarse de nuevo en rentabilidades positivas.
Como se puede observar en el último punto, el punto de partida actual es muy distinto, ya que venimos de tipos positivos y la escalada esperada de tipos es mucho menor que la vivida en 2022. A nuestro parecer, este escenario ofrece un buen punto de entrada a estos niveles de tipos.


Continue reading «Actualización de Mercados» →

Informe Trimestral de Mercados

RECUPERACIÓN GRADUAL EN UN MERCADO TODAVÍA EXIGENTE


01. La caída del petróleo ha reducido la presión sobre la inflación y ha favorecido la recuperación del apetito por el riesgo.


02. Los bancos centrales mantienen un tono prudente ante una inflación todavía persistente y un crecimiento moderado.


03. La renta variable recupera protagonismo, pero seguimos priorizando calidad, diversificación y gestión selectiva.


Cerramos el segundo trimestre de 2026 con un tono de mercado sensiblemente más constructivo que el observado al inicio del año. Tras un primer trimestre marcado por el encarecimiento de la energía, el repunte de las expectativas de inflación y la revisión de las previsiones sobre los tipos de interés, el último mes, ha estado caracterizado por una recuperación progresiva del apetito por el riesgo tras una notable corrección en el precio del petróleo.
La principal lectura del trimestre no ha sido la desaparición de los riesgos, sino la capacidad de los mercados para mirar más allá del impacto inicial. La caída del crudo desde los máximos alcanzados en abril ha aliviado parte de la presión sobre las expectativas de inflación y ha favorecido una cierta normalización de las condiciones financieras. Este aspecto resulta especialmente relevante para Europa, donde la sensibilidad al coste de la energía sigue siendo elevada y la recuperación económica continúa siendo más frágil que en Estados Unidos.
Desde el punto de vista macroeconómico, el escenario sigue siendo exigente. La inflación ha dejado de ser un problema lineal, pero aún no puede considerarse plenamente controlada. Los bancos centrales han mantenido un discurso prudente, centrados en los datos y conscientes de que una relajación prematura podría reavivar las presiones inflacionistas. La Reserva Federal optó por mantener los tipos de interés sin cambios en junio, mientras que el Banco Central Europeo subió los tipos en 0,25 puntos básicos y mantuvo una postura restrictiva, reflejando el complejo equilibrio entre una inflación persistente, un crecimiento moderado y una visibilidad todavía limitada.
A pesar de este contexto, los activos de riesgo registraron un comportamiento notablemente positivo. La renta variable recuperó terreno de forma generalizada, apoyada por unos resultados empresariales sólidos y por el renovado liderazgo de las compañías vinculadas a la tecnología, los semiconductores y la inteligencia artificial. Este último factor volvió a actuar como principal motor del mercado, especialmente en Estados Unidos y Asia, aunque también reabrió el debate sobre la concentración del mercado, las valoraciones y la sostenibilidad de las expectativas de crecimiento.
Desde el punto de vista del posicionamiento, mantenemos una visión constructiva, aunque selectiva. La mejora del comportamiento de los mercados no debe interpretarse como una desaparición de los riesgos. Las valoraciones de determinados segmentos vuelven a situarse en niveles exigentes, especialmente en aquellos donde las expectativas de crecimiento son más elevadas. En este entorno, creemos que la clave no reside en incrementar el riesgo de forma indiscriminada, sino en seguir construyendo carteras equilibradas, con exposición a renta variable de calidad, una adecuada diversificación geográfica y una gestión activa de la duración en renta fija.
La prudencia mantenida durante los meses anteriores permitió afrontar la volatilidad sin renunciar a participar en la recuperación posterior. Continuamos favoreciendo compañías con modelos de negocio sólidos, márgenes defendibles y capacidad para trasladar el incremento de costes, combinadas con estrategias que aporten descorrelación y flexibilidad. La renta fija recupera gradualmente atractivo, aunque sigue requiriendo una cuidadosa selección, especialmente en un entorno en el que la evolución de la curva de tipos continúa condicionada por la inflación y por las decisiones de los bancos centrales.
De cara a los próximos meses, la atención del mercado se centrará en tres variables fundamentales: la evolución de los beneficios empresariales, la confirmación de una moderación sostenida de la inflación y la capacidad de los bancos centrales para gestionar el ciclo sin provocar un deterioro significativo del crecimiento económico. El entorno es hoy más favorable que hace tres meses, aunque no necesariamente más sencillo. Por ello, nuestra estrategia seguirá apoyándose en la disciplina, la diversificación y la capacidad de adaptación, evitando tanto la complacencia tras las recientes subidas como un exceso de defensividad que limite la captura de oportunidades de inversión a largo plazo.

Continue reading «Informe Trimestral de Mercados» →
Informe Trimestral de Mercados

UN TRIMESTRE QUE NOS RECUERDA POR QUÉ IMPORTA LA PRUDENCIA


01. La crisis energética provocada por el bloqueo iraní del Estrecho de Ormuz ha situado de nuevo, la geopolítica en el centro.


02. Los bancos centrales han frenado las bajadas de tipos, por las nuevas previsiones de inflación al alza y desaceleración económica.


03. Nuestras carteras han resistido gracias al posicionamiento defensivo: energía, dividendo y duraciones cortas en renta fija han sido claves.


Cerramos el primer trimestre de 2026 con la sensación de que los mercados han vuelto a recordarnos una lección que nunca debería olvidarse: las previsiones tienen fecha de caducidad. El año comenzó con un consenso mayoritariamente alcista, sustentado en tres pilares: inflación bajo control, tipos de interés a la baja y crecimiento sostenido en la mayoría de las regiones, pero este escenario se ha visto profundamente alterado por la irrupción de conflictos geopolíticos que no estaban plenamente incorporados en los posicionamientos de mercado.

La escalada de tensiones en Oriente Medio, especialmente el conflicto con Irán y el cierre del Estrecho de Ormuz, una vía clave por la que transita aproximadamente el 20% del petróleo mundial, ha tenido un impacto directo en los mercados energéticos y financieros. El precio del Brent llegó a situarse en niveles cercanos a los 118 dólares por barril, reescribiendo el guion macroeconómico del ejercicio y reintroduciendo presiones inflacionistas tanto en Europa como en Estados Unidos. En este contexto, los bancos centrales se han visto obligados a adoptar una postura más cauta. Tanto el Banco Central Europeo como la Reserva Federal han pausado sus procesos de bajadas de tipos ante el riesgo de un repunte inflacionista derivado del encarecimiento de la energía.

En Europa, donde el crecimiento sigue siendo más moderado, con previsiones en torno al 1% para el conjunto del año, el escenario se aproxima peligrosamente a un entorno de estanflación que parecía superado. Este riesgo se vería intensificado en caso de una prolongación del conflicto en la región. Por su parte, Estados Unidos presenta una situación algo más favorable gracias a su menor dependencia del crudo importado a través de esta ruta estratégica, si bien parte de niveles de inflación más elevados, lo que podría condicionar igualmente las decisiones de la Reserva Federal.

Como ya anticipábamos en informes anteriores y en nuestras últimas intervenciones, el exceso de complacencia en las valoraciones nos llevó a adoptar un posicionamiento más prudente. En consecuencia, hemos mantenido una exposición a renta variable con sesgo hacia compañías de dividendo, reducido la duración en renta fija respecto a los índices de referencia y reforzado la diversificación por tipo de activo, estilos de inversión y geografías. Asimismo, hemos incrementado la exposición a estrategias alternativas con el objetivo de aportar descorrelación en entornos de mercado caracterizados por shocks exógenos.

En términos de comportamiento de los mercados, la mayoría de los índices de renta variable cerraron el trimestre en negativo, a pesar del buen desempeño observado hasta finales de febrero. Destacaron en positivo algunos mercados como el portugués y el brasileño, con rentabilidades de doble dígito. Por el contrario, índices como el Nasdaq, afectado por dudas en torno a valoraciones y al impacto real de la inteligencia artificial en determinados sectores, especialmente el software y el DAX registraron caídas significativas, en torno al 7%.

El trimestre concluyó con un giro relevante en el frente geopolítico, tras el anuncio de una pausa temporal en las hostilidades para favorecer las negociaciones en torno a la reapertura del Estrecho de Ormuz. Este contexto ha sido recibido positivamente por los mercados, que han recuperado parte del terreno perdido y la mayoría ya se encuentran en rentabilidades positivas en el año ante la expectativa de una resolución del conflicto, aunque no exenta de volatilidad. Somos conscientes de que los conflictos bélicos generan una incertidumbre que trasciende lo puramente financiero. En este entorno, nuestra aproximación no se basa ni en el optimismo forzado ni en el alarmismo, sino en el análisis riguroso, la vigilancia constante y la capacidad de adaptación. La prudencia, por tanto, seguirá siendo el eje central de nuestra estrategia en los próximos meses.

Continue reading «Informe Trimestral de Mercados» →
Informe Trimestral de Mercados

UN 2025 POSITIVO A PESAR DEL “SUSTO” DE ABRIL


01. La FED, inició un nuevo periodo de bajadas de los tipos de interés en USA, hasta situarlos en el 3,75%.


02. La renta fija recuperó protagonismo como activo estratégico, ofreciendo rentabilidades atractivas ajustadas al riesgo.


03. De cara a 2026, el escenario central es constructivo, aunque exige una gestión activa, todavía sujeto a riesgos geopolíticos.


El cuarto trimestre de 2025 se caracterizó por un entorno de mercado más equilibrado y selectivo tras un año marcado por el pico de volatilidad en el mes de abril. La moderación progresiva de la inflación en Europa y la expectativa de un cambio gradual en el tono de la FED, inició un nuevo periodo de bajadas de los tipos de interés en USA, hasta situarlos en el 3,75% en la última reunión de diciembre. Estos datos permitieron a los mercados cerrar el ejercicio con avances positivos y en su mayoría en máximos o cercanos, aunque acompañados de una mayor dispersión de resultados entre compañías y sectores.

Desde el punto de vista macroeconómico, la economía global mostró una notable resiliencia, sin señales de recesión a corto plazo. En Estados Unidos, el crecimiento aceleró notablemente en el tercer trimestre, con un consumo estable y un mercado laboral algo más resiliente de lo esperado, mientras que en la zona euro la recuperación avanza de forma gradual, apoyada en mayor medida por los países periféricos. España, en particular, continúa destacando por un comportamiento económico más robusto y un mercado laboral estable dentro del contexto europeo.

Este escenario de normalización monetaria en USA, junto con políticas fiscales todavía expansivas -especialmente en Estados Unidos y, de forma más focalizada, en Europa a través de inversiones en infraestructuras y defensa- configura un telón de fondo razonablemente constructivo para los activos financieros, aunque no exento de episodios de volatilidad.

En cuanto a los activos, la renta variable mostró avances más contenidos en Estados Unidos, con rotación fuera de los segmentos más exigentes en valoración. En este sentido, la Inteligencia Artificial se consolida como uno de los principales catalizadores de crecimiento económico y transformación empresarial. Más allá del sector tecnológico, su adopción progresiva favorece mejoras de productividad en un amplio abanico de sectores, lo que refuerza la necesidad de una aproximación diversificada que combine compañías líderes con modelos de negocio sólidos y beneficiarios indirectos de esta tendencia. Europa por su parte mostró un mejor comportamiento relativo, en este último trimestre, apoyada en valoraciones más atractivas y en el buen desempeño de sectores como financieros e industriales.

Durante el año, la renta fija recuperó protagonismo como activo estratégico, ofreciendo rentabilidades atractivas ajustadas al riesgo y un importante efecto diversificador en las carteras de inversión. A su vez, los activos alternativos y reales continuaron desempeñando un papel relevante como diversificadores. Los metales preciosos, y en particular el oro, mantuvieron su atractivo como activo refugio en un entorno todavía condicionado por riesgos geopolíticos, tensiones comerciales y elevados niveles de endeudamiento público. El USD fue de las únicas notas negativas en el año, a pesar de mostrar una mayor estabilidad en el último semestre.

De cara a 2026, el escenario central es constructivo, aunque exige una gestión activa. Se espera un crecimiento económico moderado, una inflación bajo control en economías desarrolladas y políticas monetarias más acomodaticias de forma gradual, sobre todo en USA. En este contexto, se identifican oportunidades selectivas en renta variable y se mantiene una visión positiva sobre la renta fija de calidad como pilar fundamental de las carteras.

La clave será mantener carteras equilibradas, diversificadas y alineadas con los objetivos patrimoniales de largo plazo. La preservación de capital, junto con una selección rigurosa de activos y una gestión flexible, seguirá siendo esencial para generar valor en un entorno más normalizado, pero todavía sujeto a riesgos macroeconómicos y geopolíticos.

Continue reading «Informe Trimestral de Mercados» →
Informe Trimestral de Mercados

“A DIFERENCIA DE AÑOS ANTERIORES, SIN CORRECCIONES EN VERANO”


01. Este año, las estadísticas no se han cumplido y los meses de veranos han sido positivos para las bolsas.


02. La continuación en las bajadas de tipos en Estados Unidos ha provocado nuevas revalorizaciones en los mercados americanos.


03. El mercado parece descontar un mundo ideal, con crecimientos moderados, inflaciones controladas y tipos a la baja.


Los meses de verano, estadísticamente, suelen ser desfavorables para los mercados bursátiles. Incluso existe el conocido dicho “sell in May and go away”, que sugiere vender en mayo y regresar al mercado a partir de octubre. Sin embargo, este año, tras un segundo trimestre marcado por la cuestión arancelaria, las estadísticas no se han cumplido, y tanto las bolsas como la mayoría de los activos financieros han mostrado un comportamiento muy positivo.

La comparecencia clave de Jackson Hole, celebrada en agosto, arrojó luz sobre la nueva estrategia de la Reserva Federal, centrada nuevamente en mantener la senda de bajadas de tipos de interés iniciada el año pasado. Pese a la sólida recuperación de la economía estadounidense en el segundo trimestre —con un crecimiento del PIB del +3,8% y una inflación que continúa avanzando gradualmente hacia niveles en torno al 3%—, el debilitamiento del mercado laboral fue el detonante que llevó a la FED a reducir los tipos en septiembre, situándolos en el 4,25%. Este contexto de continuidad en la relajación monetaria dio un impulso significativo a los activos de riesgo, especialmente a los segmentos de mayor crecimiento. A ello se sumó el renovado interés por las compañías vinculadas a la inteligencia artificial, lo que ha impulsado nuevamente a los principales índices estadounidenses hacia máximos históricos.

Desde el mes de abril, los mercados bursátiles no han experimentado correcciones relevantes —esto es, superiores al 5%—. A pesar de los conflictos bélicos y del deterioro de la situación geopolítica mundial, los inversores parecen haber dejado de descontar ese riesgo en las cotizaciones.

En Europa, el débil ritmo de crecimiento económico y la inestabilidad política, particularmente en Francia, han provocado una pérdida gradual de la prima relativa frente al mercado estadounidense. Este comportamiento se explica, en parte, por la escasez de compañías líderes en el ámbito de la inteligencia artificial y por la expectativa de menores bajadas de tipos en los próximos meses. Con una inflación cercana al objetivo del BCE (2%) y un crecimiento inferior al 1%, la presidenta Lagarde parece no tener prisa en retomar el ciclo de reducciones de tipos de interés.

Durante el trimestre, una de las regiones con un comportamiento más destacado ha sido China. La aparición, a comienzos de año, de la herramienta DeepSeek y el fuerte impulso inversor en inteligencia artificial por parte de las grandes compañías tecnológicas, junto con una mayor confianza en las futuras medidas de estímulo del gobierno chino, han favorecido la entrada de capitales internacionales. Estos flujos, en su mayoría, buscan diversificación y valoraciones más atractivas que las de los mercados occidentales.

Por su parte, el dólar estadounidense —uno de los activos más castigados en lo que va de año— ha frenado sus caídas durante el trimestre y se ha mantenido estable. Como señalamos en el informe anterior, la evolución de la paridad EUR/USD tiene un impacto directo sobre las inversiones de los inversores europeos en activos denominados en dólares, especialmente cuando no se realiza cobertura de divisa.

En conjunto, el mercado parece descontar un escenario ideal: crecimiento moderado, inflación contenida y tipos de interés a la baja. A este contexto se suman unos resultados empresariales que, en general, están siendo muy positivos en la mayoría de las regiones. De confirmarse esta tendencia en los próximos trimestres, podría ofrecer un nuevo soporte a las bolsas, cuyas valoraciones continúan siendo exigentes. La clave residirá en la materialización de las inversiones en inteligencia artificial y en la capacidad de las compañías para transformar dichos esfuerzos en mayores niveles de crecimiento y productividad.

Continue reading «Informe Trimestral de Mercados» →
Informe Trimestral de Mercados

“RESILIENCIA FINANCIERA FRENTE A LA INCERTIDUMBRE GEOPOLÍTICA”


01. Abril trajo consigo, el día de la liberación, una nueva oleada de aranceles.


02. Los mercados europeos sorprendieron con rentabilidades de dobles dígito, con un desempeño mayor al de EEUU.


03. El dólar, ha caído cerca de un 14 % en el año y marcando su peor primer semestre en medio siglo.


Nos adentrábamos en el último trimestre del año muy centrados en la economía americana, con un hito principal, las elecciones, pero además, con varios frentes abiertos; entre ellos, los conflictos geopolíticos, los movimientos de los bancos centrales, la inflación y las valoraciones de la renta variable.

De nuevo en unas elecciones, los sondeos, aunque esta vez estaban muy ajustados, no acertaron y el Sr. Trump arrasó las elecciones en USA y los republicanos se hicieron con el control, tanto del Senado como de la Cámara de Representantes, convirtiéndose en el 47º presidente de los Estados Unidos. En el que será su segundo mandato después de los 4 años interrumpidos por el Sr. Biden, y tras su tormentosa salida.

Lo más destacable fue el control de ambas cámaras, lo cual aporta mayor capacidad de aplicación de las políticas alentadas por el presidente, en su campaña electoral, marcada por medidas sobre la inmigración, la aplicación de nuevos aranceles, una mayor desregularización y más bajadas de impuestos, lo que provocaron un mes de noviembre muy positivo para toda la tipología de activos de riesgo americanos, con una afectación nula para el resto de las bolsas, afectadas por los comentarios sobre la política de importaciones.  

A partir de ese momento, y tras el repunte de la inflación del mes de diciembre en la mayoría de las economías desarrolladas, alertó que las políticas de expansión en favor del crecimiento económico expuestas por el Sr. Trump podrían generar desajustes en las políticas monetarias aplicadas por la FED, que vino a reafirmar en su comparecencia de diciembre, el Sr. Powell bajó los tipos de interés 0,25 puntos básicos hasta el nivel de 4,25%-4,5%, pero con un discurso más “hawkish”. El mercado puso en precio el nuevo rumbo de la Reserva Federal, donde previamente descontaba 4 bajadas para el próximo año y que tras la comparecencia pasaron a ser entre 1 y 2, sabiendo lo difícil de prever estas decisiones, cada vez más marcadas por los datos macroeconómicos de los próximos meses, prevemos que será uno de los factores de volatilidad para el próximo año.

Esta batería de datos macroeconómicos americanos de diciembre destacando un fuerte crecimiento del PIB, una inflación repuntando y descontando menores bajadas de tipos de interés, provocó que tuviéramos un final de año de reajuste en la valoración de los activos financieros, después de un 2024 de grandes rentabilidades, tanto en renta variable como en renta fija. El USD también se apreció contra la mayoría de las divisas, entre ellas el EUR, donde el desacoplamiento de las políticas monetarias y velocidad en las bajadas de tipos de interés parece claro entre ambas regiones, cerrando el año en el cambio 1,035, suponiendo una revalorización anual del 7%.

Por el lado europeo, vemos un 2025 lleno de retos, con unos datos macroeconómicos marcados por un crecimiento por debajo de tendencia y a pesar de la mejora en el control de la inflación, encontramos países como Alemania y Francia con grandes problemas estructurales y políticos, sumado a una elevada regulación y una envejecida población, lo que provoca que únicamente las valoraciones en algunos segmentos de mercado hacen atractiva la bolsa del viejo continente.

Aprovechamos para agradecerles un año más la confianza depositada en nosotros y desearles los mejores deseos para este 2025.

Continue reading «Informe Trimestral de Mercados» →
Actualización de Mercados

“POSIBLES IMPACTOS DE LOS ARANCELES DEL SR. TRUMP”


El 2 de abril el anuncio de nuevos aranceles por parte del presidente Trump ha generado gran preocupación en los mercados financieros e inversores, debido a su magnitud y a la posibles repercusiones económicas y geopolíticas que implican.
La severidad de las medidas propuestas supera las expectativas del mercado y representan un desafío al sistema comercial y la globalización en décadas.
Como estimación de las principales conclusiones indicarían una escalada significativa en las tensiones comerciales globales, con consecuencias probables de mayor inflación, menor crecimiento económico global, aumento de volatilidad en los activos y una reevaluación de las estrategias de inversión.
Adjuntamos un resumen con las medidas aplicadas, posibles implicaciones y riesgos:
1. Magnitud de los aranceles:
– Impuesto base del 10% y aranceles recíprocos entre el 10% y el 49% dependiendo del país de aplicación, con entrada en vigor en el propio mes de abril. Los aranceles recíprocos argumentados por el Sr. Trump se basan en la propuesta de imponer el 50% de la tasa calculada como arancel, determinada por el déficit comercial de bienes de EE. UU, con cada país concreto y dividirlo por el total de importaciones de bienes de ese país.
– Por países: destacan los aplicados en Asia; Camboya (49%), Vietnam (46%), China (34%), India (26%), Corea del Sur (25%) y Japón (24%), siendo también afectados los principales países de la zona euro con aranceles del 20% para todos ellos. Destacan positivamente con un trato más favorables países como Brasil, Argentina, Australia, Reino Unido y Chile donde el arancel es el mínimo del 10%. México y Canadá por el momento se quedan fuera de la lista. Vea adjunto el gráfico de aplicación por países, al final de la página.

Además, se ha confirmado un arancel del 25% sobre las importaciones de automóviles, acero y aluminio. Las acciones de la Administración hasta la fecha elevarán la tasa arancelaría efectiva de EE. UU hasta más del 25%.
2. Implicaciones y riesgos de los aranceles:
– Supone un redireccionamiento de las cadenas de suministros, con una desaceleración de la globalización y la generación de nuevas alianzas regionales para favorecer el comercio internacional.
– Se estima que las medidas podrían elevar la inflación estadounidense y situarla entre el 3,5%-4% los próximos meses.
– Se estima una desaceleración del crecimiento global, con una afectación para EE. UU de una bajada del PIB de entre el 0,5-1%.
– Incremento como hemos visto en la volatilidad y caídas en los índices bursátiles y activos de riesgo.
– Impacto en los beneficios empresariales con un aumento de los costes laborales y de producción, así como un menor consumo y, por ende, menores ventas.
CONCLUSIONES
Aunque es pronto para definir las estrategias y tener con exactitud las afectaciones globales de estos nuevos aranceles, las medidas arancelarias de Trump representan un cambio de paradigma en el comercio global, con posibles efectos en la economía, la inflación y los mercados financieros, en un entorno de mayor riesgo e inestabilidad. Seguiremos pendiente de los próximos acontecimientos y posibles negociaciones entre países, donde una escala de tensiones y aranceles recíprocos son el principal riesgo para la economía global. A su vez, las diferentes medidas de política monetaria y fiscal aplicada por los diferentes bancos centrales y países, para tratar de frenar las pérdidas de aquellos sectores estratégicos más afectados.
Ante ello, en situaciones de estrés de mercado es importante no tomar decisiones emocionales que puedan alterar la rentabilidad objetivo de las carteras de inversión a largo plazo, ya vivimos episodios similares en la pandemia, las subidas de tipos de 2022 o la guerra de Ucrania. Por el momento, pensamos que es pronto para incrementar riesgos en las carteras de inversión por la poca visibilidad en las respuestas de los diferentes países y priorizamos la diversificación como primordial para intentar capear la volatilidad.

Continue reading «Actualización de Mercados» →

Informe Trimestral de Mercados

UN 2024 “SIN RALLY DE FIN DE AÑO” PERO CON GRANDES RENTABILIDADES


01. El Sr. Donald Trump arrasó, convirtiéndose en el 47º presidente de los Estados Unidos.


02. El mercado puso en precio el nuevo rumbo de la FED, pasando a descontar entre 1 y 2 bajadas para el año 2025.


03. Por el lado europeo, vemos un 2025 lleno de retos estructurales y políticos.


Nos adentrábamos en el último trimestre del año muy centrados en la economía americana, con un hito principal, las elecciones, pero además, con varios frentes abiertos; entre ellos, los conflictos geopolíticos, los movimientos de los bancos centrales, la inflación y las valoraciones de la renta variable.

De nuevo en unas elecciones, los sondeos, aunque esta vez estaban muy ajustados, no acertaron y el Sr. Trump arrasó las elecciones en USA y los republicanos se hicieron con el control, tanto del Senado como de la Cámara de Representantes, convirtiéndose en el 47º presidente de los Estados Unidos. En el que será su segundo mandato después de los 4 años interrumpidos por el Sr. Biden, y tras su tormentosa salida.

Lo más destacable fue el control de ambas cámaras, lo cual aporta mayor capacidad de aplicación de las políticas alentadas por el presidente, en su campaña electoral, marcada por medidas sobre la inmigración, la aplicación de nuevos aranceles, una mayor desregularización y más bajadas de impuestos, lo que provocaron un mes de noviembre muy positivo para toda la tipología de activos de riesgo americanos, con una afectación nula para el resto de las bolsas, afectadas por los comentarios sobre la política de importaciones.  

A partir de ese momento, y tras el repunte de la inflación del mes de diciembre en la mayoría de las economías desarrolladas, alertó que las políticas de expansión en favor del crecimiento económico expuestas por el Sr. Trump podrían generar desajustes en las políticas monetarias aplicadas por la FED, que vino a reafirmar en su comparecencia de diciembre, el Sr. Powell bajó los tipos de interés 0,25 puntos básicos hasta el nivel de 4,25%-4,5%, pero con un discurso más “hawkish”. El mercado puso en precio el nuevo rumbo de la Reserva Federal, donde previamente descontaba 4 bajadas para el próximo año y que tras la comparecencia pasaron a ser entre 1 y 2, sabiendo lo difícil de prever estas decisiones, cada vez más marcadas por los datos macroeconómicos de los próximos meses, prevemos que será uno de los factores de volatilidad para el próximo año.

Esta batería de datos macroeconómicos americanos de diciembre destacando un fuerte crecimiento del PIB, una inflación repuntando y descontando menores bajadas de tipos de interés, provocó que tuviéramos un final de año de reajuste en la valoración de los activos financieros, después de un 2024 de grandes rentabilidades, tanto en renta variable como en renta fija. El USD también se apreció contra la mayoría de las divisas, entre ellas el EUR, donde el desacoplamiento de las políticas monetarias y velocidad en las bajadas de tipos de interés parece claro entre ambas regiones, cerrando el año en el cambio 1,035, suponiendo una revalorización anual del 7%.

Por el lado europeo, vemos un 2025 lleno de retos, con unos datos macroeconómicos marcados por un crecimiento por debajo de tendencia y a pesar de la mejora en el control de la inflación, encontramos países como Alemania y Francia con grandes problemas estructurales y políticos, sumado a una elevada regulación y una envejecida población, lo que provoca que únicamente las valoraciones en algunos segmentos de mercado hacen atractiva la bolsa del viejo continente.

Aprovechamos para agradecerles un año más la confianza depositada en nosotros y desearles los mejores deseos para este 2025.

Continue reading «Informe Trimestral de Mercados» →
¡Felices Fiestas y Próspero 2025!


El equipo de GESTCAP ASESORES EAFN os desea unas felices fiestas llenas de alegría, amor y momentos inolvidables junto a vuestros seres queridos. Que el nuevo año os traiga mucha felicidad, salud y éxitos.
En estas fechas tan especiales, queremos hacer una pausa para agradecer a nuestros clientes la confianza y el cariño depositado un año más en nosotros.
¡Esperamos seguir creciendo juntos en el 2025!

Continue reading «¡Felices Fiestas y Próspero 2025!» →