Renta fija 2026: el ajuste de valoraciones da una mejor rentabilidad de partida
La renta fija está atravesando en 2026 un entorno más exigente de lo previsto al inicio del ejercicio. Las expectativas de inflación se mantienen por encima de los objetivos de los bancos centrales y el mercado ha ido incorporando un escenario de tipos de interés más elevados durante más tiempo. A este ajuste se añade un contexto geopolítico que continúa introduciendo incertidumbre sobre energía, materias primas, inflación y política monetaria.
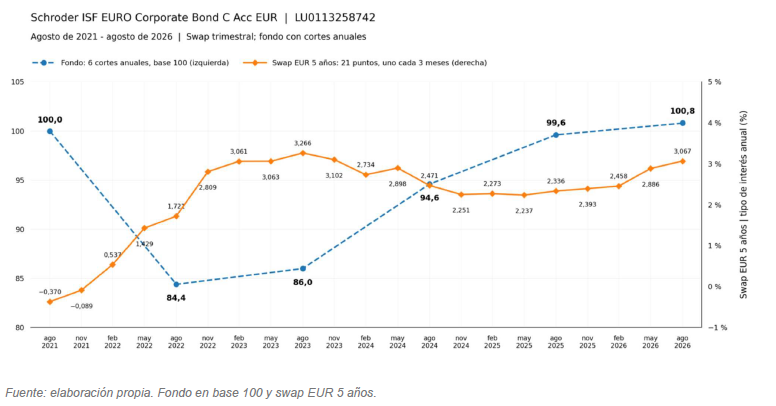
El impacto sobre las carteras ha sido directo. Cuando aumenta la rentabilidad exigida a un bono, su precio disminuye; por ello, los fondos con mayor sensibilidad o duración han sufrido correcciones a medida que las curvas se desplazaban de nuevo al alza. En buena parte, se trata del ajuste matemático del precio de los bonos a un nuevo nivel de tipos más elevados y no necesariamente a un deterioro de la calidad crediticia de los emisores, como hemos visto en el comportamiento de los spreads de crédito. Esa misma mecánica explica, sin embargo, por qué el escenario actual no debe leerse únicamente desde la caída del valor liquidativo. La subida de tipos penaliza la valoración hoy, pero eleva al mismo tiempo la rentabilidad a la que las carteras pueden reinvertir vencimientos y cupones durante los próximos años. Dentro de esta categoría, el Schroder ISF Euro Corporate Bond es un fondo que mantenemos como posición core en nuestras carteras, en el ámbito de la renta fija corporativa europea de duración media. En el gráfico inferior podemos observar la relación inversa entre la evolución de los tipos de interés y el NAV (precio del fondo) en base 100 desde 2021. El fuerte ascenso del swap EUR a cinco años coincidió con una caída significativa del fondo, en cambio, cuando las rentabilidades se estabilizaron o retrocedieron, el fondo recuperó considerablemente hasta situarse de nuevo en rentabilidades positivas.
Como se puede observar en el último punto, el punto de partida actual es muy distinto, ya que venimos de tipos positivos y la escalada esperada de tipos es mucho menor que la vivida en 2022. A nuestro parecer, este escenario ofrece un buen punto de entrada a estos niveles de tipos.
CUANDO EL AJUSTE DE HOY MEJORA EL PUNTO DE PARTIDA
Yields más altas y una duración que puede volver a sumar
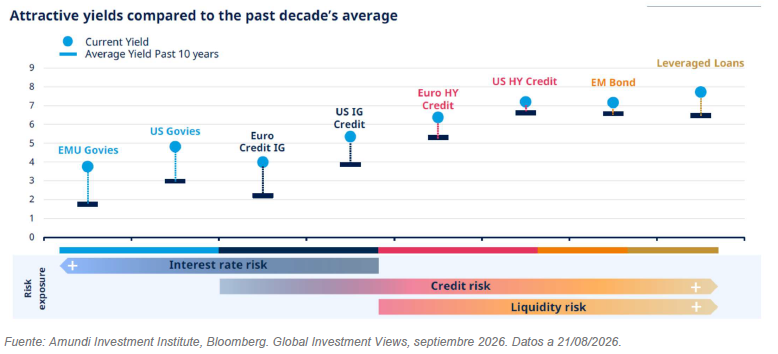
Como hemos comentado anteriormente, la misma subida de tipos que ha penalizado las valoraciones ha mejorado de forma sustancial la rentabilidad potencial futura de la renta fija. Las carteras están reinvirtiendo vencimientos y cupones a niveles de yield sensiblemente superiores a los disponibles durante buena parte de la última década. En nuestras carteras de inversión, al analizar distintos fondos, observamos que actualmente presentan yields en el entorno del 4%-6% en euros, con diferencias según estrategia, calidad crediticia y duración.
La yield de entrada no garantiza la rentabilidad final de un fondo, pero es una referencia especialmente relevante cuando el horizonte de inversión se aproxima a su duración y no se producen deterioros significativos de crédito. A medida que pasa el tiempo, el carry y la reinversión de cupones pueden compensar parte del impacto inicial de la subida de tipos. A su vez, aunque los spreads de crédito continúan relativamente ajustados, incluso ante un repunte de los spreads gran parte de la remuneración actual procedería de los tipos base y no de una prima extraordinaria por asumir más riesgo de crédito. Esa combinación aconseja mantener disciplina en la selección de emisores y evitar incrementar riesgo
únicamente para obtener algo más de yield.
Con las yields actuales no es imprescindible una bajada de tipos para generar rentabilidad, el propio carry ofrece ya un punto de partida significativamente mejor. Si, además, añadimos una posible relajación de las tensiones geopolíticas y de las presiones inflacionistas que permitiera a los bancos centrales reducir tipos, a este carry se le sumaria un segundo motor de rentabilidad, el precio. Una caída de las curvas provocaría una revalorización de los bonos en cartera, con un impacto potencialmente mayor en los fondos con más duración. La duración, que ha amplificado las caídas de valoración durante las subidas de tipos, puede convertirse así en un aliado cuando cambie el ciclo monetario. En ese escenario, la rentabilidad vendría de dos fuentes: unas yields de partida sensiblemente más altas y una eventual revalorización adicional de los bonos si los tipos se normalizan gradualmente. La renta fija ha sufrido en 2026 precisamente pero hoy mejora sus perspectivas futuras con un nivel de rentabilidad exigida claramente superior al de los últimos años.