Año: 2026

Informe Trimestral de Mercados

LOS MERCADOS BURSÁTILES RESISTEN ANTE UN ESCENARIO GLOBAL MÁS COMPLEJO


01. Los bancos centrales suben los tipos de interés gradualmente para combatir los incrementos en la inflación.


02. La renta variable sigue mostrando resultados empresariales sólidos a pesar de la tensión geopolítica.


03. La tecnología sigue destacando en resultados, mientras Europa y Francia sufren más la factura energética.


El tercer trimestre ha vuelto a estar condicionado por la geopolítica, especialmente por las tensiones en Oriente Medio y alrededor del Estrecho de Ormuz. La evolución del conflicto ha situado de nuevo la seguridad energética en el centro de la atención, con un encarecimiento del petróleo y del gas que ha incrementado las presiones inflacionistas y ha obligado a los mercados a revisar sus expectativas sobre los tipos de interés.

En el plano económico, sin embargo, la actividad global ha mostrado una resistencia mayor de la esperada. La economía mundial continúa creciendo, aunque a ritmos moderados y con diferencias importantes entre regiones. La OCDE estima un crecimiento global del 2,9% para 2026, con Estados Unidos avanzando alrededor de un 2,2%, China un 4,5% y la zona euro un 1,0%. La inversión vinculada a tecnología e inteligencia artificial está actuando como uno de los principales motores de actividad, mientras que Europa continúa acusando en mayor medida el impacto de los mayores costes energéticos.

Esta resistencia de la actividad ha convivido con una inflación todavía elevada. En septiembre, la Reserva Federal volvió a subir los tipos de interés en 25 puntos básicos, situando el rango oficial en el 3,75%-4%. La fortaleza del consumo y de la inversión estadounidense permite a la autoridad monetaria mantener una política restrictiva, aunque la evolución de la inflación seguirá determinando los próximos movimientos.

En renta fija, el entorno ha sido más exigente de lo previsto al inicio del año. La persistencia de la inflación, unos tipos de interés elevados y las crecientes necesidades de financiación de los gobiernos han impulsado al alza las rentabilidades de los bonos, provocando correcciones especialmente en las carteras con mayor duración. Estos movimientos responden principalmente al reajuste de las curvas de tipos y no a un deterioro generalizado de la calidad crediticia.

La parte positiva es que este ajuste ha mejorado considerablemente el punto de partida de la renta fija. Los vencimientos y cupones pueden reinvertirse actualmente a rentabilidades más atractivas, elevando el potencial de retorno de las carteras a medio plazo. En este escenario, consideramos especialmente importante gestionar de forma activa la duración y mantener una adecuada selección de emisores.

La renta variable, por su parte, ha mostrado una notable capacidad de resistencia. Los buenos resultados empresariales y el crecimiento de los beneficios han permitido mantener gran parte de las ganancias acumuladas durante el ejercicio. La mayoría de los principales índices continúa en terreno positivo y numerosos mercados presentan avances de doble dígito. El crecimiento de los beneficios también ha contribuido a contener las valoraciones, de forma que algunos mercados cotizan actualmente a múltiplos más razonables que a comienzos del año pese a la subida de las bolsas.

Por mercados, la tecnología continúa siendo uno de los principales motores de las bolsas, mientras que Japón, determinados mercados emergentes y Brasil han registrado un comportamiento especialmente favorable. Europa mantiene rentabilidades positivas, aunque con una mayor dispersión debido a su sensibilidad al precio de la energía y al menor ritmo de crecimiento económico. Francia continúa siendo una de las principales excepciones negativas del ejercicio.

De cara al último trimestre, la evolución de los mercados seguirá dependiendo fundamentalmente de cuatro factores: geopolítica, energía, inflación y política monetaria. Una relajación de las tensiones en Oriente Medio podría favorecer una moderación de los precios energéticos y aliviar las presiones inflacionistas. Por el contrario, una prolongación del conflicto podría mantener elevados los costes energéticos y generar nuevos episodios de volatilidad.

En este contexto, seguimos considerando fundamental mantener una visión de medio y largo plazo y una adecuada diversificación. La renta fija ofrece hoy niveles de rentabilidad más atractivos, mientras que la renta variable continúa apoyándose en el crecimiento de los beneficios y en una economía global que, pese a las sucesivas perturbaciones, continúa avanzando. La evolución de la inflación, las decisiones de los bancos centrales y el escenario geopolítico seguirán marcando el comportamiento de los mercados durante los próximos meses, sin perder de vista las elecciones legislativas de medio mandato en Estados Unidos del próximo mes de noviembre, que también concentrarán buena parte de la atención de los inversores.

Continue reading «Informe Trimestral de Mercados» →
Actualización de Mercados

Renta fija 2026: el ajuste de valoraciones da una mejor rentabilidad de partida


La renta fija está atravesando en 2026 un entorno más exigente de lo previsto al inicio del ejercicio. Las expectativas de inflación se mantienen por encima de los objetivos de los bancos centrales y el mercado ha ido incorporando un escenario de tipos de interés más elevados durante más tiempo. A este ajuste se añade un contexto geopolítico que continúa introduciendo incertidumbre sobre energía, materias primas, inflación y política monetaria.
El impacto sobre las carteras ha sido directo. Cuando aumenta la rentabilidad exigida a un bono, su precio disminuye; por ello, los fondos con mayor sensibilidad o duración han sufrido correcciones a medida que las curvas se desplazaban de nuevo al alza. En buena parte, se trata del ajuste matemático del precio de los bonos a un nuevo nivel de tipos más elevados y no necesariamente a un deterioro de la calidad crediticia de los emisores, como hemos visto en el comportamiento de los spreads de crédito. Esa misma mecánica explica, sin embargo, por qué el escenario actual no debe leerse únicamente desde la caída del valor liquidativo. La subida de tipos penaliza la valoración hoy, pero eleva al mismo tiempo la rentabilidad a la que las carteras pueden reinvertir vencimientos y cupones durante los próximos años. Dentro de esta categoría, el Schroder ISF Euro Corporate Bond es un fondo que mantenemos como posición core en nuestras carteras, en el ámbito de la renta fija corporativa europea de duración media. En el gráfico inferior podemos observar la relación inversa entre la evolución de los tipos de interés y el NAV (precio del fondo) en base 100 desde 2021. El fuerte ascenso del swap EUR a cinco años coincidió con una caída significativa del fondo, en cambio, cuando las rentabilidades se estabilizaron o retrocedieron, el fondo recuperó considerablemente hasta situarse de nuevo en rentabilidades positivas.
Como se puede observar en el último punto, el punto de partida actual es muy distinto, ya que venimos de tipos positivos y la escalada esperada de tipos es mucho menor que la vivida en 2022. A nuestro parecer, este escenario ofrece un buen punto de entrada a estos niveles de tipos.


Continue reading «Actualización de Mercados» →

Informe Trimestral de Mercados

RECUPERACIÓN GRADUAL EN UN MERCADO TODAVÍA EXIGENTE


01. La caída del petróleo ha reducido la presión sobre la inflación y ha favorecido la recuperación del apetito por el riesgo.


02. Los bancos centrales mantienen un tono prudente ante una inflación todavía persistente y un crecimiento moderado.


03. La renta variable recupera protagonismo, pero seguimos priorizando calidad, diversificación y gestión selectiva.


Cerramos el segundo trimestre de 2026 con un tono de mercado sensiblemente más constructivo que el observado al inicio del año. Tras un primer trimestre marcado por el encarecimiento de la energía, el repunte de las expectativas de inflación y la revisión de las previsiones sobre los tipos de interés, el último mes, ha estado caracterizado por una recuperación progresiva del apetito por el riesgo tras una notable corrección en el precio del petróleo.
La principal lectura del trimestre no ha sido la desaparición de los riesgos, sino la capacidad de los mercados para mirar más allá del impacto inicial. La caída del crudo desde los máximos alcanzados en abril ha aliviado parte de la presión sobre las expectativas de inflación y ha favorecido una cierta normalización de las condiciones financieras. Este aspecto resulta especialmente relevante para Europa, donde la sensibilidad al coste de la energía sigue siendo elevada y la recuperación económica continúa siendo más frágil que en Estados Unidos.
Desde el punto de vista macroeconómico, el escenario sigue siendo exigente. La inflación ha dejado de ser un problema lineal, pero aún no puede considerarse plenamente controlada. Los bancos centrales han mantenido un discurso prudente, centrados en los datos y conscientes de que una relajación prematura podría reavivar las presiones inflacionistas. La Reserva Federal optó por mantener los tipos de interés sin cambios en junio, mientras que el Banco Central Europeo subió los tipos en 0,25 puntos básicos y mantuvo una postura restrictiva, reflejando el complejo equilibrio entre una inflación persistente, un crecimiento moderado y una visibilidad todavía limitada.
A pesar de este contexto, los activos de riesgo registraron un comportamiento notablemente positivo. La renta variable recuperó terreno de forma generalizada, apoyada por unos resultados empresariales sólidos y por el renovado liderazgo de las compañías vinculadas a la tecnología, los semiconductores y la inteligencia artificial. Este último factor volvió a actuar como principal motor del mercado, especialmente en Estados Unidos y Asia, aunque también reabrió el debate sobre la concentración del mercado, las valoraciones y la sostenibilidad de las expectativas de crecimiento.
Desde el punto de vista del posicionamiento, mantenemos una visión constructiva, aunque selectiva. La mejora del comportamiento de los mercados no debe interpretarse como una desaparición de los riesgos. Las valoraciones de determinados segmentos vuelven a situarse en niveles exigentes, especialmente en aquellos donde las expectativas de crecimiento son más elevadas. En este entorno, creemos que la clave no reside en incrementar el riesgo de forma indiscriminada, sino en seguir construyendo carteras equilibradas, con exposición a renta variable de calidad, una adecuada diversificación geográfica y una gestión activa de la duración en renta fija.
La prudencia mantenida durante los meses anteriores permitió afrontar la volatilidad sin renunciar a participar en la recuperación posterior. Continuamos favoreciendo compañías con modelos de negocio sólidos, márgenes defendibles y capacidad para trasladar el incremento de costes, combinadas con estrategias que aporten descorrelación y flexibilidad. La renta fija recupera gradualmente atractivo, aunque sigue requiriendo una cuidadosa selección, especialmente en un entorno en el que la evolución de la curva de tipos continúa condicionada por la inflación y por las decisiones de los bancos centrales.
De cara a los próximos meses, la atención del mercado se centrará en tres variables fundamentales: la evolución de los beneficios empresariales, la confirmación de una moderación sostenida de la inflación y la capacidad de los bancos centrales para gestionar el ciclo sin provocar un deterioro significativo del crecimiento económico. El entorno es hoy más favorable que hace tres meses, aunque no necesariamente más sencillo. Por ello, nuestra estrategia seguirá apoyándose en la disciplina, la diversificación y la capacidad de adaptación, evitando tanto la complacencia tras las recientes subidas como un exceso de defensividad que limite la captura de oportunidades de inversión a largo plazo.

Continue reading «Informe Trimestral de Mercados» →
Informe Trimestral de Mercados

UN TRIMESTRE QUE NOS RECUERDA POR QUÉ IMPORTA LA PRUDENCIA


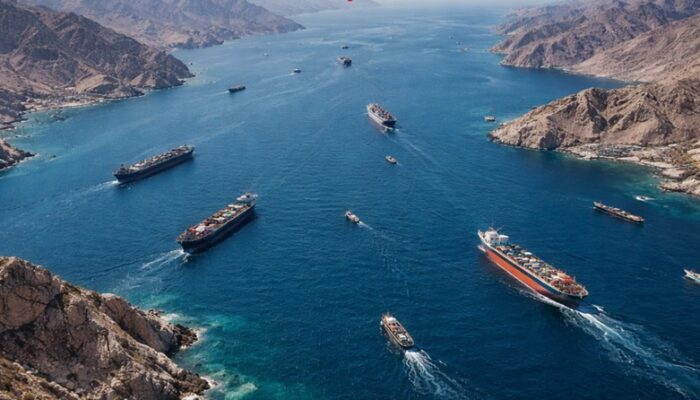
01. La crisis energética provocada por el bloqueo iraní del Estrecho de Ormuz ha situado de nuevo, la geopolítica en el centro.


02. Los bancos centrales han frenado las bajadas de tipos, por las nuevas previsiones de inflación al alza y desaceleración económica.


03. Nuestras carteras han resistido gracias al posicionamiento defensivo: energía, dividendo y duraciones cortas en renta fija han sido claves.


Cerramos el primer trimestre de 2026 con la sensación de que los mercados han vuelto a recordarnos una lección que nunca debería olvidarse: las previsiones tienen fecha de caducidad. El año comenzó con un consenso mayoritariamente alcista, sustentado en tres pilares: inflación bajo control, tipos de interés a la baja y crecimiento sostenido en la mayoría de las regiones, pero este escenario se ha visto profundamente alterado por la irrupción de conflictos geopolíticos que no estaban plenamente incorporados en los posicionamientos de mercado.

La escalada de tensiones en Oriente Medio, especialmente el conflicto con Irán y el cierre del Estrecho de Ormuz, una vía clave por la que transita aproximadamente el 20% del petróleo mundial, ha tenido un impacto directo en los mercados energéticos y financieros. El precio del Brent llegó a situarse en niveles cercanos a los 118 dólares por barril, reescribiendo el guion macroeconómico del ejercicio y reintroduciendo presiones inflacionistas tanto en Europa como en Estados Unidos. En este contexto, los bancos centrales se han visto obligados a adoptar una postura más cauta. Tanto el Banco Central Europeo como la Reserva Federal han pausado sus procesos de bajadas de tipos ante el riesgo de un repunte inflacionista derivado del encarecimiento de la energía.

En Europa, donde el crecimiento sigue siendo más moderado, con previsiones en torno al 1% para el conjunto del año, el escenario se aproxima peligrosamente a un entorno de estanflación que parecía superado. Este riesgo se vería intensificado en caso de una prolongación del conflicto en la región. Por su parte, Estados Unidos presenta una situación algo más favorable gracias a su menor dependencia del crudo importado a través de esta ruta estratégica, si bien parte de niveles de inflación más elevados, lo que podría condicionar igualmente las decisiones de la Reserva Federal.

Como ya anticipábamos en informes anteriores y en nuestras últimas intervenciones, el exceso de complacencia en las valoraciones nos llevó a adoptar un posicionamiento más prudente. En consecuencia, hemos mantenido una exposición a renta variable con sesgo hacia compañías de dividendo, reducido la duración en renta fija respecto a los índices de referencia y reforzado la diversificación por tipo de activo, estilos de inversión y geografías. Asimismo, hemos incrementado la exposición a estrategias alternativas con el objetivo de aportar descorrelación en entornos de mercado caracterizados por shocks exógenos.

En términos de comportamiento de los mercados, la mayoría de los índices de renta variable cerraron el trimestre en negativo, a pesar del buen desempeño observado hasta finales de febrero. Destacaron en positivo algunos mercados como el portugués y el brasileño, con rentabilidades de doble dígito. Por el contrario, índices como el Nasdaq, afectado por dudas en torno a valoraciones y al impacto real de la inteligencia artificial en determinados sectores, especialmente el software y el DAX registraron caídas significativas, en torno al 7%.

El trimestre concluyó con un giro relevante en el frente geopolítico, tras el anuncio de una pausa temporal en las hostilidades para favorecer las negociaciones en torno a la reapertura del Estrecho de Ormuz. Este contexto ha sido recibido positivamente por los mercados, que han recuperado parte del terreno perdido y la mayoría ya se encuentran en rentabilidades positivas en el año ante la expectativa de una resolución del conflicto, aunque no exenta de volatilidad. Somos conscientes de que los conflictos bélicos generan una incertidumbre que trasciende lo puramente financiero. En este entorno, nuestra aproximación no se basa ni en el optimismo forzado ni en el alarmismo, sino en el análisis riguroso, la vigilancia constante y la capacidad de adaptación. La prudencia, por tanto, seguirá siendo el eje central de nuestra estrategia en los próximos meses.

Continue reading «Informe Trimestral de Mercados» →
Informe Trimestral de Mercados

UN 2025 POSITIVO A PESAR DEL “SUSTO” DE ABRIL


01. La FED, inició un nuevo periodo de bajadas de los tipos de interés en USA, hasta situarlos en el 3,75%.


02. La renta fija recuperó protagonismo como activo estratégico, ofreciendo rentabilidades atractivas ajustadas al riesgo.


03. De cara a 2026, el escenario central es constructivo, aunque exige una gestión activa, todavía sujeto a riesgos geopolíticos.


El cuarto trimestre de 2025 se caracterizó por un entorno de mercado más equilibrado y selectivo tras un año marcado por el pico de volatilidad en el mes de abril. La moderación progresiva de la inflación en Europa y la expectativa de un cambio gradual en el tono de la FED, inició un nuevo periodo de bajadas de los tipos de interés en USA, hasta situarlos en el 3,75% en la última reunión de diciembre. Estos datos permitieron a los mercados cerrar el ejercicio con avances positivos y en su mayoría en máximos o cercanos, aunque acompañados de una mayor dispersión de resultados entre compañías y sectores.

Desde el punto de vista macroeconómico, la economía global mostró una notable resiliencia, sin señales de recesión a corto plazo. En Estados Unidos, el crecimiento aceleró notablemente en el tercer trimestre, con un consumo estable y un mercado laboral algo más resiliente de lo esperado, mientras que en la zona euro la recuperación avanza de forma gradual, apoyada en mayor medida por los países periféricos. España, en particular, continúa destacando por un comportamiento económico más robusto y un mercado laboral estable dentro del contexto europeo.

Este escenario de normalización monetaria en USA, junto con políticas fiscales todavía expansivas -especialmente en Estados Unidos y, de forma más focalizada, en Europa a través de inversiones en infraestructuras y defensa- configura un telón de fondo razonablemente constructivo para los activos financieros, aunque no exento de episodios de volatilidad.

En cuanto a los activos, la renta variable mostró avances más contenidos en Estados Unidos, con rotación fuera de los segmentos más exigentes en valoración. En este sentido, la Inteligencia Artificial se consolida como uno de los principales catalizadores de crecimiento económico y transformación empresarial. Más allá del sector tecnológico, su adopción progresiva favorece mejoras de productividad en un amplio abanico de sectores, lo que refuerza la necesidad de una aproximación diversificada que combine compañías líderes con modelos de negocio sólidos y beneficiarios indirectos de esta tendencia. Europa por su parte mostró un mejor comportamiento relativo, en este último trimestre, apoyada en valoraciones más atractivas y en el buen desempeño de sectores como financieros e industriales.

Durante el año, la renta fija recuperó protagonismo como activo estratégico, ofreciendo rentabilidades atractivas ajustadas al riesgo y un importante efecto diversificador en las carteras de inversión. A su vez, los activos alternativos y reales continuaron desempeñando un papel relevante como diversificadores. Los metales preciosos, y en particular el oro, mantuvieron su atractivo como activo refugio en un entorno todavía condicionado por riesgos geopolíticos, tensiones comerciales y elevados niveles de endeudamiento público. El USD fue de las únicas notas negativas en el año, a pesar de mostrar una mayor estabilidad en el último semestre.

De cara a 2026, el escenario central es constructivo, aunque exige una gestión activa. Se espera un crecimiento económico moderado, una inflación bajo control en economías desarrolladas y políticas monetarias más acomodaticias de forma gradual, sobre todo en USA. En este contexto, se identifican oportunidades selectivas en renta variable y se mantiene una visión positiva sobre la renta fija de calidad como pilar fundamental de las carteras.

La clave será mantener carteras equilibradas, diversificadas y alineadas con los objetivos patrimoniales de largo plazo. La preservación de capital, junto con una selección rigurosa de activos y una gestión flexible, seguirá siendo esencial para generar valor en un entorno más normalizado, pero todavía sujeto a riesgos macroeconómicos y geopolíticos.

Continue reading «Informe Trimestral de Mercados» →